



Liquidsteuer 2026 & 2027: aktueller Steuersatz und beschlossene Erhöhung
Das Wichtigste in Kürze
Die Liquidsteuer beträgt 2026 0,32 Euro pro Milliliter. Beschlossen ist die Erhöhung auf 0,38 Euro ab 2027, 0,40 Euro ab 2028, 0,42 Euro ab 2029 und 0,44 Euro ab 2030.
Tabaksteuer-Panne: Steuerfrei sind Liquids bis Jahresende in der Praxis trotzdem nicht, denn das Bundesfinanzministerium wendet bis zum 31. Dezember 2026 weiter 0,32 Euro pro Milliliter an.
Die sogenannte Liquidsteuer ist rechtlich Teil der Tabaksteuer. Besteuert werden nicht die E-Zigaretten selbst, sondern Substitute für Tabakwaren. Dazu gehören insbesondere nikotinhaltige und nikotinfreie Liquids, die für den Konsum in E-Zigaretten bestimmt sind. Die Steuer richtet sich nach dem Volumen und nicht nach dem Nikotingehalt.
Wie hoch ist die Liquidsteuer aktuell?
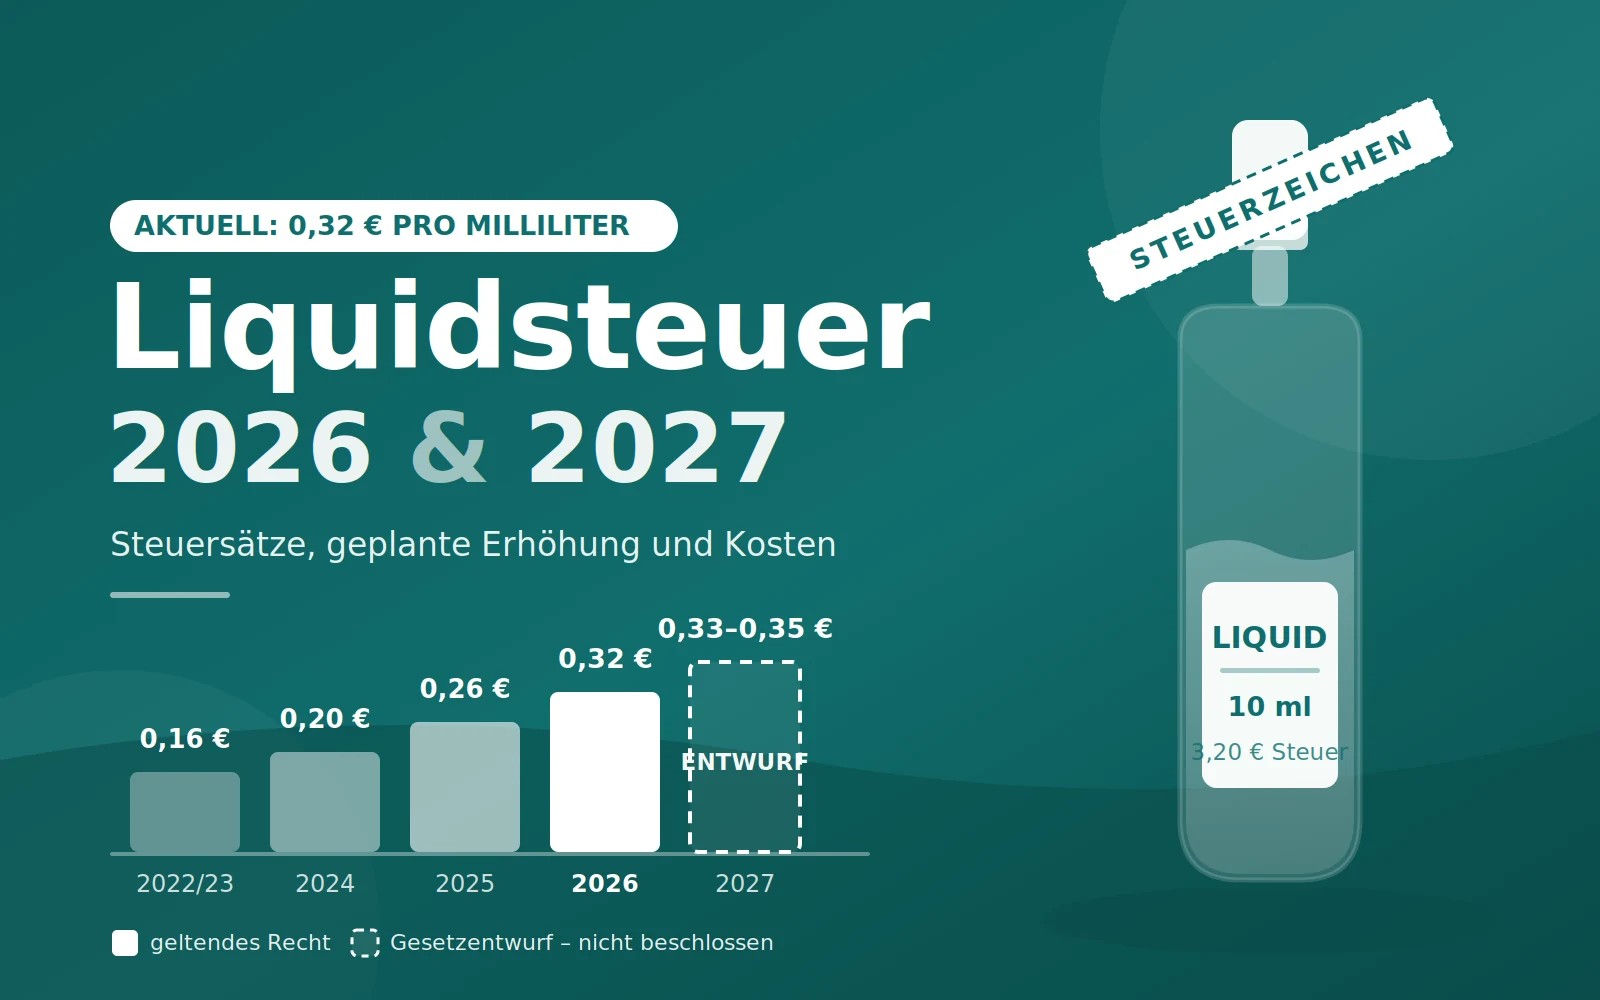
Seit dem 1. Januar 2026 beträgt die Liquidsteuer 0,32 Euro pro Milliliter. Damit wurde die letzte im Tabaksteuermodernisierungsgesetz von 2021 vorgesehene Steuerstufe erreicht. Das Bundesfinanzministerium wendet diesen Satz trotz der Tabaksteuer-Panne bis zum 31. Dezember 2026 weiter an.
Für ein steuerpflichtiges Volumen von 10 ml fallen somit aktuell 3,20 Euro Tabaksteuer an. Bei 100 ml sind es entsprechend 32,00 Euro. Maßgeblich ist dabei immer das steuerpflichtige Flüssigkeitsvolumen.
Liquidsteuer 2027: Welche Erhöhung ist beschlossen?
Der Bundestag hat die Erhöhung am 15. Oktober 2026 beschlossen, der Bundesrat hat sie am 16. Oktober 2026 passieren lassen. Das Gesetz zur Änderung des Tabaksteuergesetzes steht im Bundesgesetzblatt vom 20. Oktober 2026 (BGBl. 2026 I Nr. 309). Ab dem 1. Januar 2027 steigt die Steuer auf Substitute für Tabakwaren in vier Stufen:
| Zeitraum | Steuer je ml | Steuer je 10 ml |
|---|---|---|
| 2026 | 0,32 € | 3,20 € |
| 2027 | 0,38 € | 3,80 € |
| 2028 | 0,40 € | 4,00 € |
| 2029 | 0,42 € | 4,20 € |
| ab 2030 | 0,44 € | 4,40 € |
Der Regierungsentwurf (Bundestags-Drucksache 21/7859) hatte noch 0,33 Euro pro Milliliter für 2027 bis 0,36 Euro ab 2030 vorgesehen. Auf Empfehlung des Finanzausschusses vom 14. Oktober 2026 (Drucksache 21/8605) hat der Bundestag höhere Sätze beschlossen.
Für eine 10-ml-Flasche steigt die Tabaksteuer 2027 um 0,60 Euro, von 3,20 Euro auf 3,80 Euro. Gibt der Handel die Erhöhung vollständig weiter, sind das mit Umsatzsteuer rund 0,71 Euro mehr je Flasche.
Entwicklung der Liquidsteuer seit 2022
Die Besteuerung von Substituten für Tabakwaren wurde zum 1. Juli 2022 eingeführt. Seitdem ist der Steuersatz in mehreren Stufen gestiegen.
| Zeitraum | Steuer je ml | Status |
|---|---|---|
| 01.07.2022 – 31.12.2023 | 0,16 € | historisch |
| 2024 | 0,20 € | historisch |
| 2025 | 0,26 € | historisch |
| 2026 | 0,32 € | aktuell |
Die 0,32 Euro pro Milliliter für 2026 sind die letzte Stufe des Tabaksteuermodernisierungsgesetzes von 2021. Ab dem 1. Januar 2027 gilt der neue Satz von 0,38 Euro pro Milliliter.
Welche Produkte unterliegen der Liquidsteuer?
Steuerrechtlich gelten Flüssigkeiten und andere Erzeugnisse, die zum Konsum eines mittels eines Geräts erzeugten Aerosols oder Dampfes geeignet sind, als Substitute für Tabakwaren. Diese Definition ist in § 1 Abs. 2c TabStG zu finden. § 1b TabStG regelt die entsprechende Anwendung weiterer Vorschriften des Tabaksteuergesetzes auf diese Produkte.
Entscheidend ist deshalb nicht allein, ob ein Produkt Nikotin enthält. Auch nikotinfreie Flüssigkeiten und bestimmte Mischkomponenten können steuerpflichtig sein.
Fertigliquids
Nikotinhaltige und nikotinfreie Liquids zum Dampfen in E-Zigaretten fallen unter die Besteuerung von Substituten für Tabakwaren. Die Tabaksteuer für ein 10 ml Liquid beträgt unabhängig von der Nikotinstärke 2026 3,20 Euro, ab 2027 3,80 Euro.
Nikotinshots
Auch Nikotinshots sind steuerpflichtig. Bei einem 10 ml Shot fallen ebenfalls 3,20 Euro (2026) beziehungsweise 3,80 Euro (ab 2027) Tabaksteuer an. Nikotinshots werden häufig mit Basen zu einem Liquid gemischt; beides finden Sie unter Basen und Nikotinshots.
Longfills und Shortfills
Auch Longfill- und Shortfill-Produkte können steuerpflichtige Substitute für Tabakwaren sein. Dabei ist zwischen dem Flaschenvolumen und dem enthaltenen Flüssigkeitsvolumen zu unterscheiden.
Bei einem Longfill befindet sich beispielsweise eine bestimmte Menge Aroma in einer größeren Flasche mit Leerraum. Für die Steuerberechnung ist jedoch nicht das maximale Fassungsvermögen der Flasche maßgeblich, sondern die tatsächlich enthaltene, steuerpflichtige Flüssigkeitsmenge.
Ein 120 ml Longfill darf deshalb nicht pauschal wie 120 ml fertig gemischtes Liquid berechnet werden.
Basen aus PG und VG
Auch Propylenglykol (PG), pflanzliches Glycerin (VG) sowie Mischungen aus beiden Stoffen können steuerpflichtig sein.
Entscheidend ist die Zweckbestimmung. Bei der steuerlichen Einordnung können unter anderem Vermarktung, Verpackung, Aufmachung und die sich daraus ergebende Verbrauchererwartung eine Rolle spielen. Werden PG oder VG als Mischkomponenten für E-Zigaretten angeboten, können sie als Substitute für Tabakwaren gelten.
Aromen
Dasselbe Prinzip gilt für Aromen. Ein Aroma ist nicht allein aufgrund seiner stofflichen Zusammensetzung automatisch ein steuerpflichtiges Produkt für E-Zigaretten. Wenn es jedoch als Mischkomponente für E-Zigaretten vermarktet wird, kann es als Substitut für Tabakwaren der Tabaksteuer unterliegen.
Gilt die Liquidsteuer auch für nikotinfreie Liquids?
Ja, die Liquidsteuer gilt unabhängig vom Nikotingehalt für Flüssigkeiten, die als Substitute für Tabakwaren einzuordnen sind.
Ein 10 ml Liquid ohne Nikotin unterliegt daher demselben mengenbezogenen Steuersatz wie ein 10 ml Liquid mit Nikotin, sofern beide zum Konsum in E-Zigaretten bestimmt sind.
Wie wird die Liquidsteuer berechnet?
Bei der Liquidsteuer handelt es sich um eine Mengensteuer. Ausschlaggebend ist die Anzahl der steuerpflichtigen Milliliter. Der Steuersatz pro Milliliter wird durch Nikotingehalt, Geschmack oder Verkaufspreis nicht verändert.
Beim Satz für 2026 von 0,32 Euro pro Milliliter ergeben sich beispielsweise folgende Beträge:
- 1 ml: 0,32 € Tabaksteuer
- 10 ml: 3,20 € Tabaksteuer
- 50 ml: 16,00 € Tabaksteuer
- 100 ml: 32,00 € Tabaksteuer
Für individuelle Mengen können Sie den Liquid-Rechner verwenden.
Warum beträgt der Preiseffekt mehr als 0,32 Euro pro Milliliter?
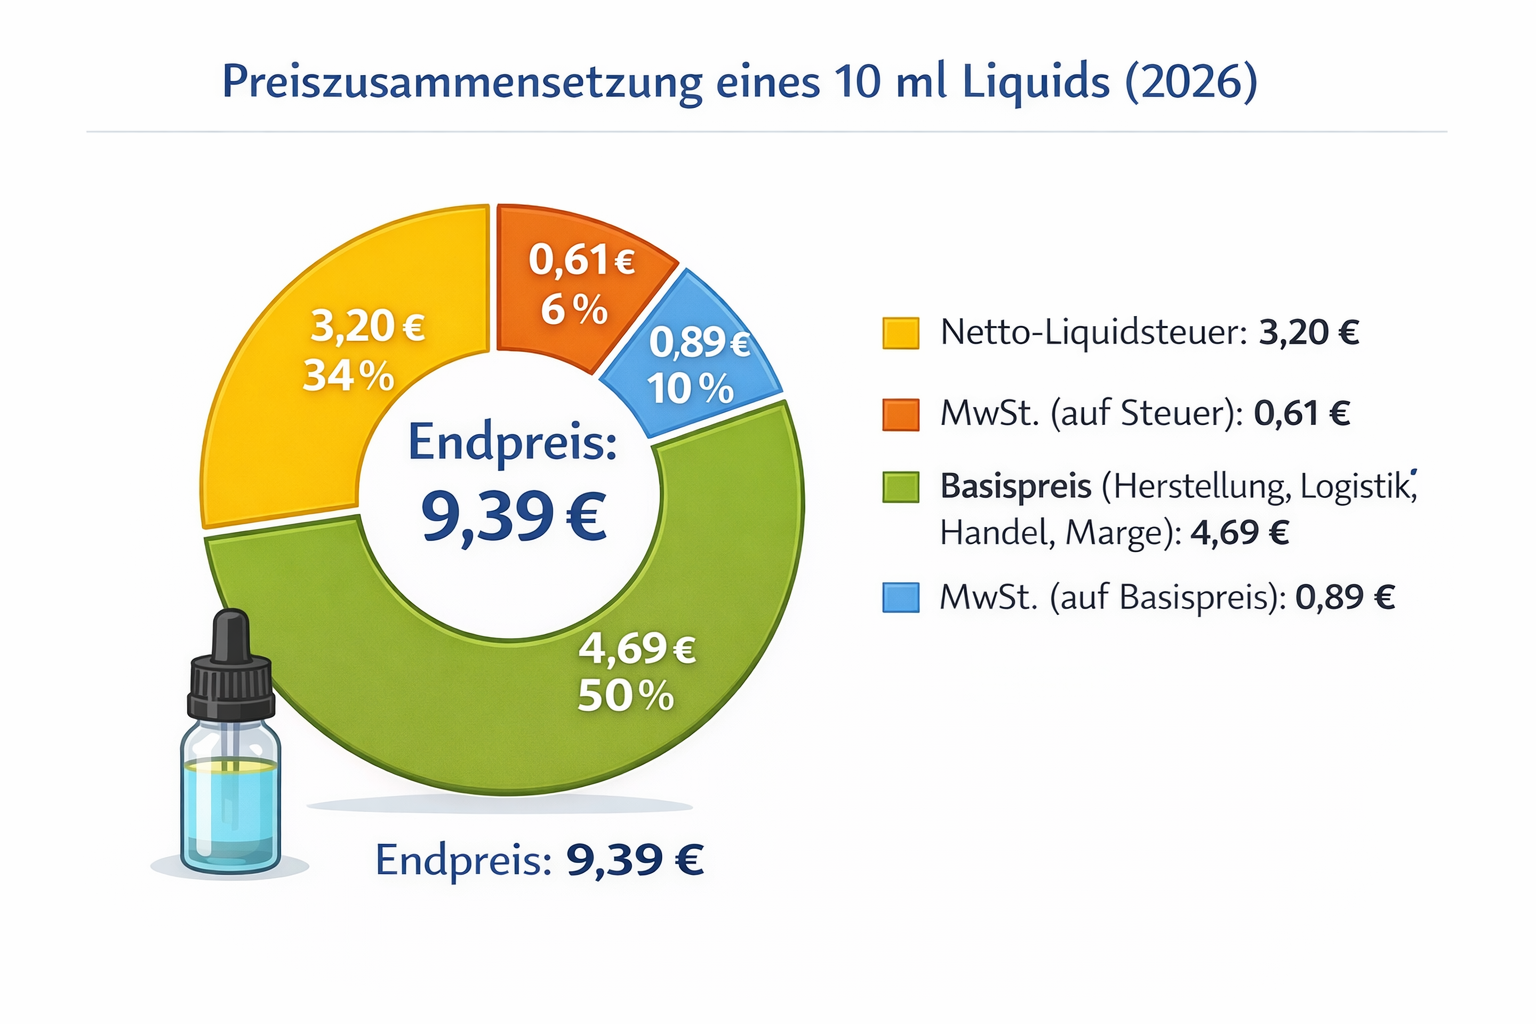
Die Tabaksteuer zählt zur Bemessungsgrundlage der Umsatzsteuer. Wird die Tabaksteuer vollständig an die Käufer weitergegeben, entstehen auf 0,32 Euro Tabaksteuer zusätzlich 6,08 Cent Umsatzsteuer.
Pro Milliliter ergibt sich damit:
0,32 € Tabaksteuer + 0,0608 € Umsatzsteuer auf diesen Steueranteil = rund 0,3808 € Preiseffekt.
Bei 10 ml sind das:
3,20 € Tabaksteuer + 0,608 € Umsatzsteuer auf diesen Steueranteil = rund 3,81 € Preiseffekt.
In diesem Betrag ist die Umsatzsteuer auf weitere Preisbestandteile wie Herstellung, Verpackung, Logistik und Handel noch nicht enthalten.
Die eigentliche Liquidsteuer beträgt somit im Jahr 2026 0,32 Euro pro Milliliter und nicht rund 0,38 Euro. Die 38,08 Cent beschreiben den rechnerischen Preiseffekt aus der Tabaksteuer und der darauf entfallenden Umsatzsteuer. Dieser Betrag ist nicht zu verwechseln mit dem ab 2027 beschlossenen Steuersatz von 0,38 Euro pro Milliliter.
Wie wirkt sich die Liquidsteuer auf den Preis aus?
Die Auswirkungen der Liquidsteuer auf die laufenden Kosten hängen unmittelbar von der verbrauchten Flüssigkeitsmenge ab.
Bei einem täglichen Verbrauch von 2 ml entstehen bei einem Steuersatz von 0,32 Euro folgende Kosten:
- 0,64 € Tabaksteuer pro Tag
- rechnerisch rund 0,12 € Umsatzsteuer auf diesen Steueranteil
- rund 0,76 € Preiseffekt pro Tag
Bei einem täglichen Verbrauch von 20 ml sind es:
- 6,40 € Tabaksteuer pro Tag
- rechnerisch rund 1,22 € Umsatzsteuer auf diesen Steueranteil
- rund 7,62 € Preiseffekt pro Tag
MTL-Systeme werden typischerweise mit niedrigeren Leistungen und einem geringeren Liquiddurchsatz betrieben als offene DL-Systeme. Bei geringerem täglichen Liquidverbrauch fällt dadurch auch die absolute mengenbezogene Steuerbelastung niedriger aus.
Der Steuersatz selbst bleibt unabhängig vom verwendeten System gleich: Jeder steuerpflichtige Milliliter wird 2026 mit 0,32 Euro Tabaksteuer belastet.
Wie sich Liquid, Coils, Strom und Anschaffungskosten zusammen auf die Ausgaben auswirken, zeigt unser Ratgeber zu den monatlichen Kosten des Dampfens.
Warum steigt die Liquidsteuer ab 2027?
Die Steuerstaffel des Tabaksteuermodernisierungsgesetzes endete mit dem Satz von 0,32 Euro pro Milliliter für 2026. Für weitere Erhöhungen war eine Änderung des Tabaksteuergesetzes nötig.
Die Bundesregierung begründet sie vor allem mit der Konsolidierung des Bundeshaushalts, daneben mit dem Schutz der öffentlichen Gesundheit. Laut Bericht des Finanzausschusses haben die Koalitionsfraktionen die Sätze für Liquids zusätzlich angehoben, weil sie Substitute für Tabakwaren als Einstiegsprodukte ansehen.
Woran erkenne ich ordnungsgemäß versteuerte Liquids?
Ordnungsgemäß versteuerte Liquids tragen ein deutsches Steuerzeichen auf der Verpackung.Die Tabaksteuer für Substitute von Tabakwaren wird grundsätzlich durch die Verwendung von Steuerzeichen entrichtet. Diese werden an den Kleinverkaufspackungen angebracht.
Im regulären deutschen Handel angebotene steuerpflichtige Liquids und entsprechende Mischkomponenten müssen deshalb die tabaksteuerrechtlichen Anforderungen erfüllen.
Mehr zum Thema finden Sie in unserem Beitrag über unversteuerte Vapes.
Häufige Fragen zur Liquidsteuer
Wie hoch ist die Liquidsteuer 2027?
Ist die Erhöhung der Liquidsteuer 2027 schon beschlossen?
Werden Nikotinshots, Basen und Aromen besteuert?
Darf ich Liquids aus einem anderen EU-Land nach Deutschland bestellen?
Können bereits versteuerte Liquids nach einer Steuererhöhung weiter verkauft werden?
Quellen und Rechtsgrundlagen
- § 1 Abs. 2c TabStG: Definition der Substitute für Tabakwaren
- § 1b TabStG: entsprechende Anwendung weiterer Vorschriften auf Substitute für Tabakwaren
- § 2 TabStG in der Fassung bis 20. Oktober 2026: 0,32 €/ml für 2026 für Substitute für Tabakwaren
- § 17 TabStG: Verwendung der Steuerzeichen
- Gesetz zur Änderung des Tabaksteuergesetzes vom 19. Oktober 2026 (BGBl. 2026 I Nr. 309): Steuersätze 0,38 €/ml 2027 bis 0,44 €/ml ab 2030; Inkrafttreten am Tag nach der Verkündung
- Deutscher Bundestag: Regierungsentwurf, Drucksache 21/7859; Beschlussempfehlung des Finanzausschusses, Drucksache 21/8605; Beschluss vom 15. Oktober 2026
- Bundesrat: Plenarsitzung vom 16. Oktober 2026
- Bundesfinanzministerium: Anwendung der bisherigen Sätze bis 31. Dezember 2026 (Aussage eines Sprechers, dpa, 22. Oktober 2026); FAQ zum Tabaksteueränderungsgesetz mit der Regelung zum Abverkauf bereits versteuerter Ware
Redaktioneller Hinweis: Dieser Beitrag richtet sich an Erwachsene. Er gibt den Stand vom 24. Oktober 2026 wieder und ist keine Rechts- oder Steuerberatung.
Das könnte Sie auch interessieren
Liquids steuerfrei bis Ende 2026? Was hinter der Tabaksteuer-Panne steckt
Ein Fehler im neuen Tabaksteuergesetz lässt Liquids bis Jahresende ohne Steuersatz. Was das für Sie bedeutet und was ab 2027 gilt.
David Froitzheim 4 Min. Lesezeit 
Illegale Vapes: Aktuelle Zollfälle und die Folgen für den regulierten Markt
Aktuelle Zollfälle aus Essen und Hamburg zeigen das Ausmaß des illegalen Vape-Handels. Wir erklären, wie Steuerhinterziehung und umgangene Vorschriften den Wettbewerb verzerren und…
David Froitzheim 5 Min. Lesezeit 
E-Zigarette und Rauchmelder: Kann Dampf einen Alarm auslösen?
Ob es tatsächlich zum Alarm kommt, hängt von vier Faktoren ab